Yurkg

 Premium
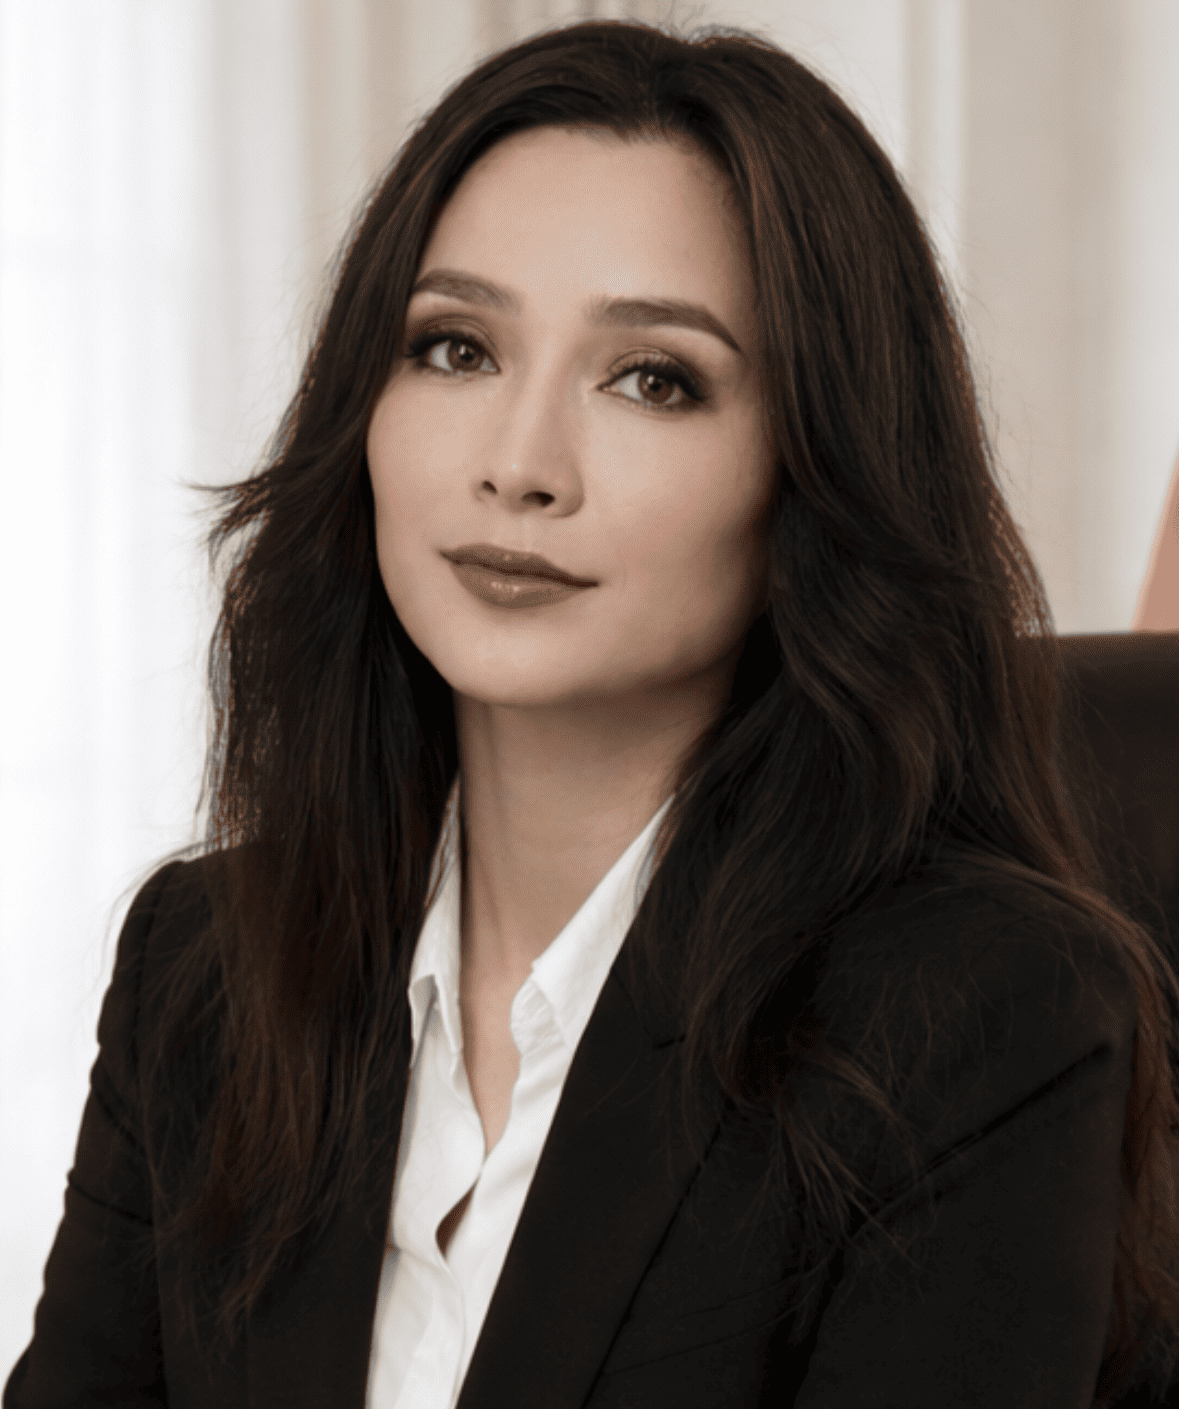
Султанова Сабинахан Шухратовна -офис в Бишкеке
- Стаж:
- 9 лет
- Оценка:
-
 5
- Отзывов:
- 4 отзыва
- Адвокат, юрист
- Бишкек
Адвокат Султанова Сабинахан Шухратовна — лицензированный адвокат с 8-летним опытом практики. Офис в Бишкеке
Основные направления работы:
— Гражданские дела: договорные споры (купля-продажа, аренда, заем), взыскание долгов и убытков, наследство и раздел имущества, недвижимость, признание права соб...
Адвокат Султанова Сабинахан Шухратовна — лицензированный адвокат с 8-летним опытом практики. Офис в Бишкеке
Основные направления работы:
— Гражданские дела: договорные споры (купля-продажа, аренда, заем), взыскание долгов и убытков, наследство и раздел имущества, недвижимость, признание права собственности, представительство в судах и госорганах.
— Уголовные дела: защита на всех стадиях, включая досудебное расследование, дела об экономических и должностных преступлениях.
— Административные дела: обжалование постановлений госорганов, защита прав и интересов в административных спорах.
Опыт в юридическом сопровождении бизнеса, включая защиту интересов торговых центров, международных гостиниц, иностранных представительств и посольств, а также коммерческих банков и финансовых учреждений.