Yurkg

 Premium
 5
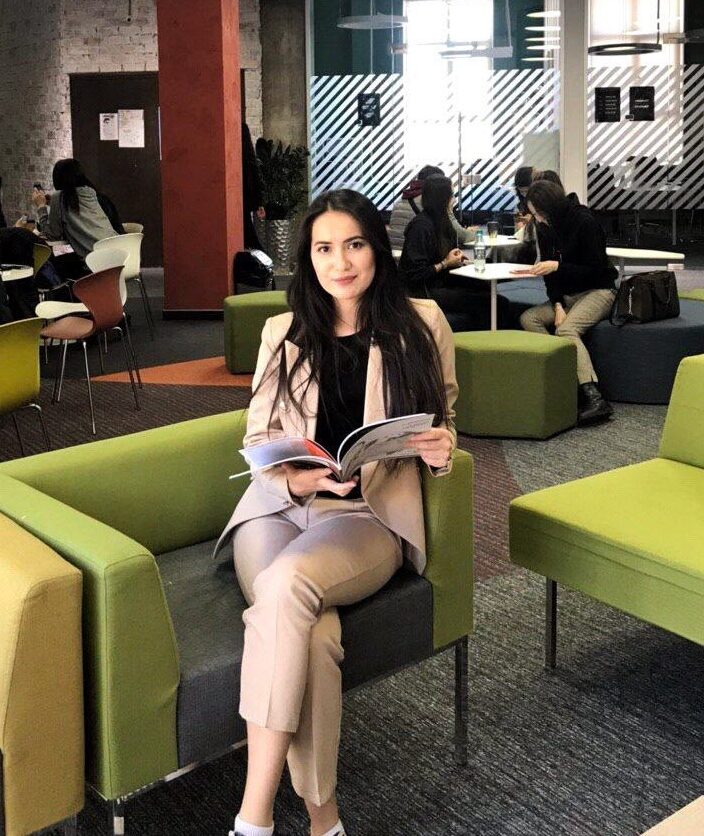
Асатуллаева Камила Исакжановна — специалист с опытом работы более 9 лет, оказывающий комплексную юридическую помощь бизнесу и частным лицам.
Практика охватывает широкий спектр вопросов в сфере корпоративного, гражданского, семейного и земельного права. Камила Исакжановна сопровождает клиентов на р...
Асатуллаева Камила Исакжановна — специалист с опытом работы более 9 лет, оказывающий комплексную юридическую помощь бизнесу и частным лицам.
Практика охватывает широкий спектр вопросов в сфере корпоративного, гражданского, семейного и земельного права. Камила Исакжановна сопровождает клиентов на различных этапах решения юридических вопросов: от первичной консультации и правового анализа документов до подготовки необходимых документов, сопровождения сделок и представительства интересов в судах и государственных органах.
Основные направления работы:
— корпоративное право и юридическое сопровождение бизнеса;
— регистрация и открытие ОсОО;
— внесение изменений в учредительные документы и регистрационные данные;
— реорганизация и ликвидация ОсОО;
— гражданско-правовые вопросы и споры;
— семейное право;
— земельное право;
— составление, проверка и правовая экспертиза договоров;
— сопровождение сделок и текущей деятельности бизнеса;
— представительство интересов клиентов в судах и государственных органах;
— подготовка заявлений, претензий, жалоб и процессуальных документов;
— правовой анализ документов и оценка юридических рисков;
— юридические консультации для бизнеса и частных лиц.
В работе особое внимание уделяется тщательному анализу ситуации, документов и возможных правовых рисков. Клиент получает понятные разъяснения по своему вопросу и практическую юридическую помощь с учётом конкретных обстоятельств дела.
Асатуллаева Камила Исакжановна помогает предпринимателям решать вопросы, связанные с созданием, изменением, реорганизацией и прекращением деятельности ОсОО, договорными отношениями и сопровождением бизнеса, а частным клиентам — по вопросам гражданского, семейного и земельного права.
9 лет профессионального опыта позволяют комплексно подходить к юридическим вопросам и сопровождать клиента на всех ключевых этапах — от консультации и подготовки документов до защиты и представительства его интересов.